
建設費が上がっている今、
家づくりで一番の不安は、やはりお金だと思います。
自分の収入で、
いくらまでなら借りても大丈夫なのか。
気になるところですよね。
結論から言うと、
家づくりのお金は「いくら借りられるか」ではなく、
「一生でいくらかかるか」で見るものです。
借りられる額は、銀行が決める上限です。
無理のない額は、ご家族の暮らしから決まります。
そして、毎月出ていくお金は、
住宅ローンの返済だけではありません。
私は広島で住宅の設計をしている一級建築士で、
ファイナンシャルプランナーでもあります。
設計と、お金の話を、
同じ机の上でしている立場から書いてみます。
Contents
銀行が貸してくれる額と、無理のない額は違う
住宅ローンの審査では、
年収に対する年間の返済額の割合を見ます。
返済比率と呼ばれるものです。
たとえばフラット35では、
年収400万円以上の方で35%以内が基準になっています。
車のローンなど、住宅ローン以外の返済も含めた割合です。
年収600万円なら、
年間210万円まで返済に回せる計算です。
ただし、この35%は「貸せる上限」です。
「無理なく暮らせる額」ではありません。
金融機関によっては、
実際に借りる金利よりも高い金利で
返済額を計算するところもあります。
金利が上がっても返せるかを見ているわけです。
それでも、上限いっぱいまで借りると、
教育費や車の買い替え、
老後の備えに回すお金が細くなります。
私がおすすめしているのは、
返済比率25%以下です。
もちろん、ご夫婦の収入を合わせて考えてかまいません。
年齢やお子さんの人数によっても、
ちょうどよい割合は変わります。
だからこそ、一律の数字ではなく、
ご家族ごとのお金の流れで見る必要があります。
毎月の支払いは「返済+光熱費」
もうひとつ、見落とされやすいことがあります。
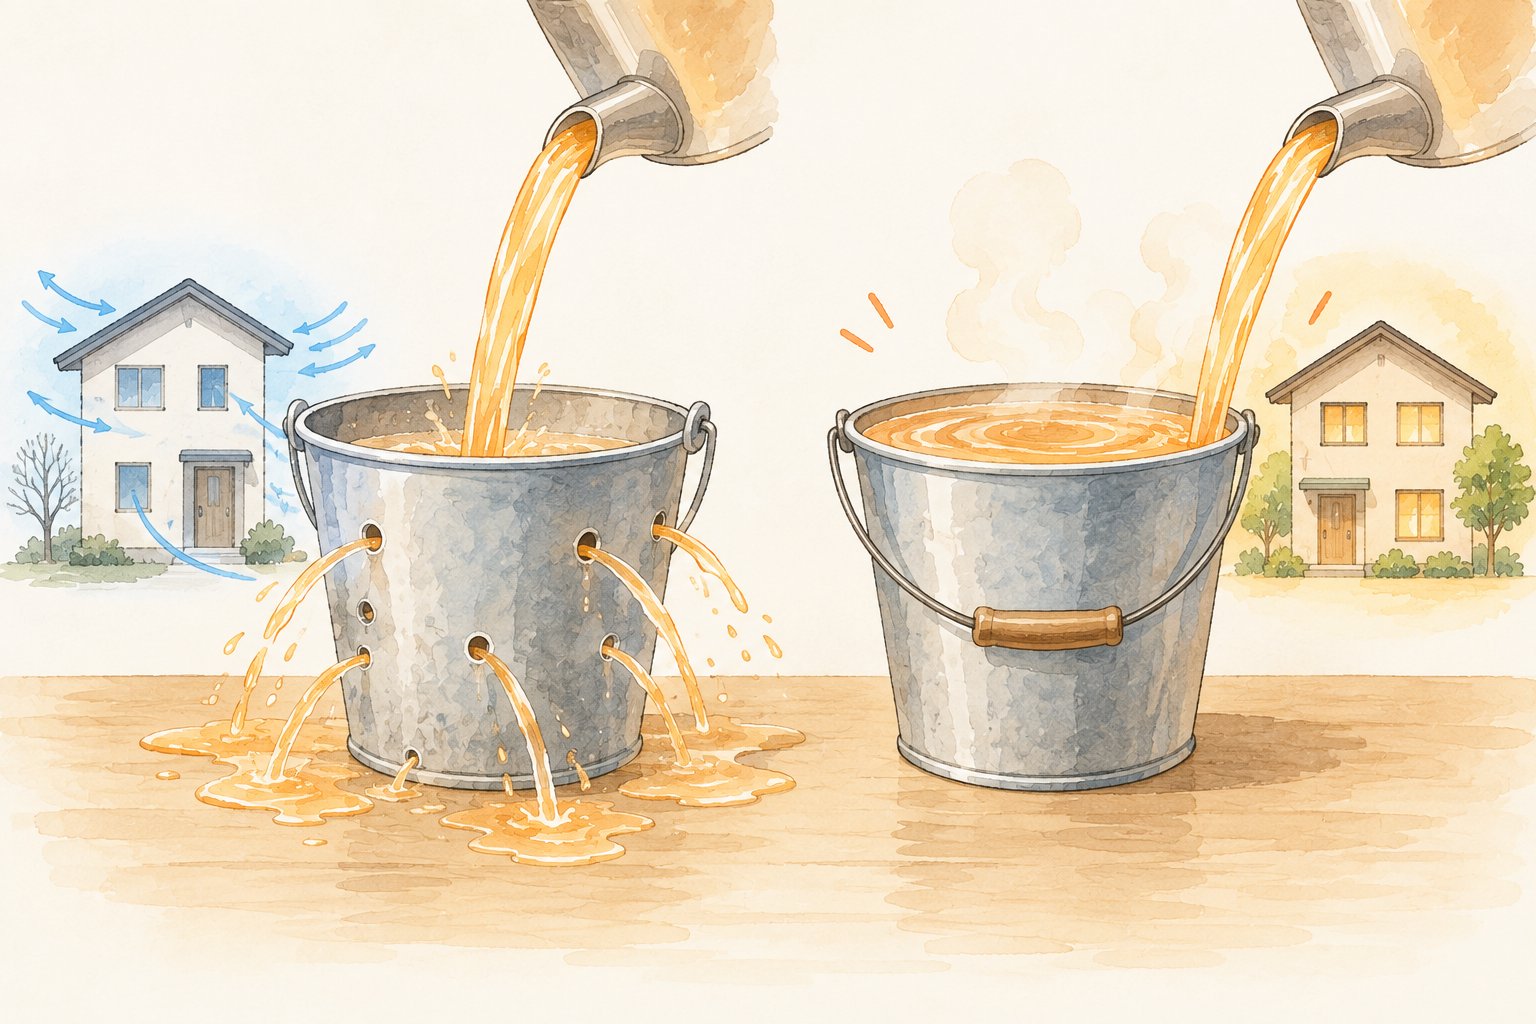
家に関わる毎月の支払いは、
住宅ローンの返済だけではない、ということです。
光熱費も、住まいの支払いです。
住まいの断熱性能を上げると、
工事費は上がります。
その代わりに、冷暖房にかかるお金は下がります。
返済が月に少し増えても、
光熱費がそれ以上に下がれば、
毎月の支払いはむしろ軽くなることもあります。
逆に、建てるときの金額だけを抑えて、
住んでから光熱費を払い続ける家もあります。
どちらがよいかは、
建てるときだけ見ても分かりません。
住んでいる何十年を足して、
はじめて比べられます。
断熱性能で、一生のお金はどう変わるか
当事務所で、広島市の条件で試算したものがあります。
同じ家で、断熱等級だけを変えて、
工事費と冷暖房費と室温を比べました。
断熱等級ごとの工事費・冷暖房費・室温
(当事務所の試算・広島市・2023年価格)
| 断熱等級4 | 等級5 | 等級6 | 等級7 | |
|---|---|---|---|---|
| 性能を上げる工事費(等級4との差) | — | 95万円 | 115万円 | 225万円 |
| 年間の冷暖房費 | 約13.5万円 | 約10.3万円 | 約6.7万円 | 約5.2万円 |
| 50年の冷暖房費+性能を上げる工事費 | 約676万円 | 約608万円 | 約451万円 | 約487万円 |
| 冬の朝6時の洗面所の室温 | 12.0℃ | 15.1℃ | 17.1℃ | 19.1℃ |
※居室を連続して冷暖房した場合。電気料金は1kWhあたり27円で試算。
周囲の建物の影響は入れていません。
等級6は、等級4より工事費が115万円上がります。
ただ、冷暖房費は年間で約6.8万円下がります。
この試算では、約17年で工事費の差を取り戻せます。
50年で見ると、等級4の約676万円に対して、
等級6は約451万円。
建てるときは高いのに、
一生では安くなっているわけです。
面白いのは、等級7です。
冷暖房費は一番安いのですが、
工事費の上がり方が大きいので、
50年の合計では等級6のほうが少なくなります。
では、等級7は損なのかというと、
そうとも言い切れません。
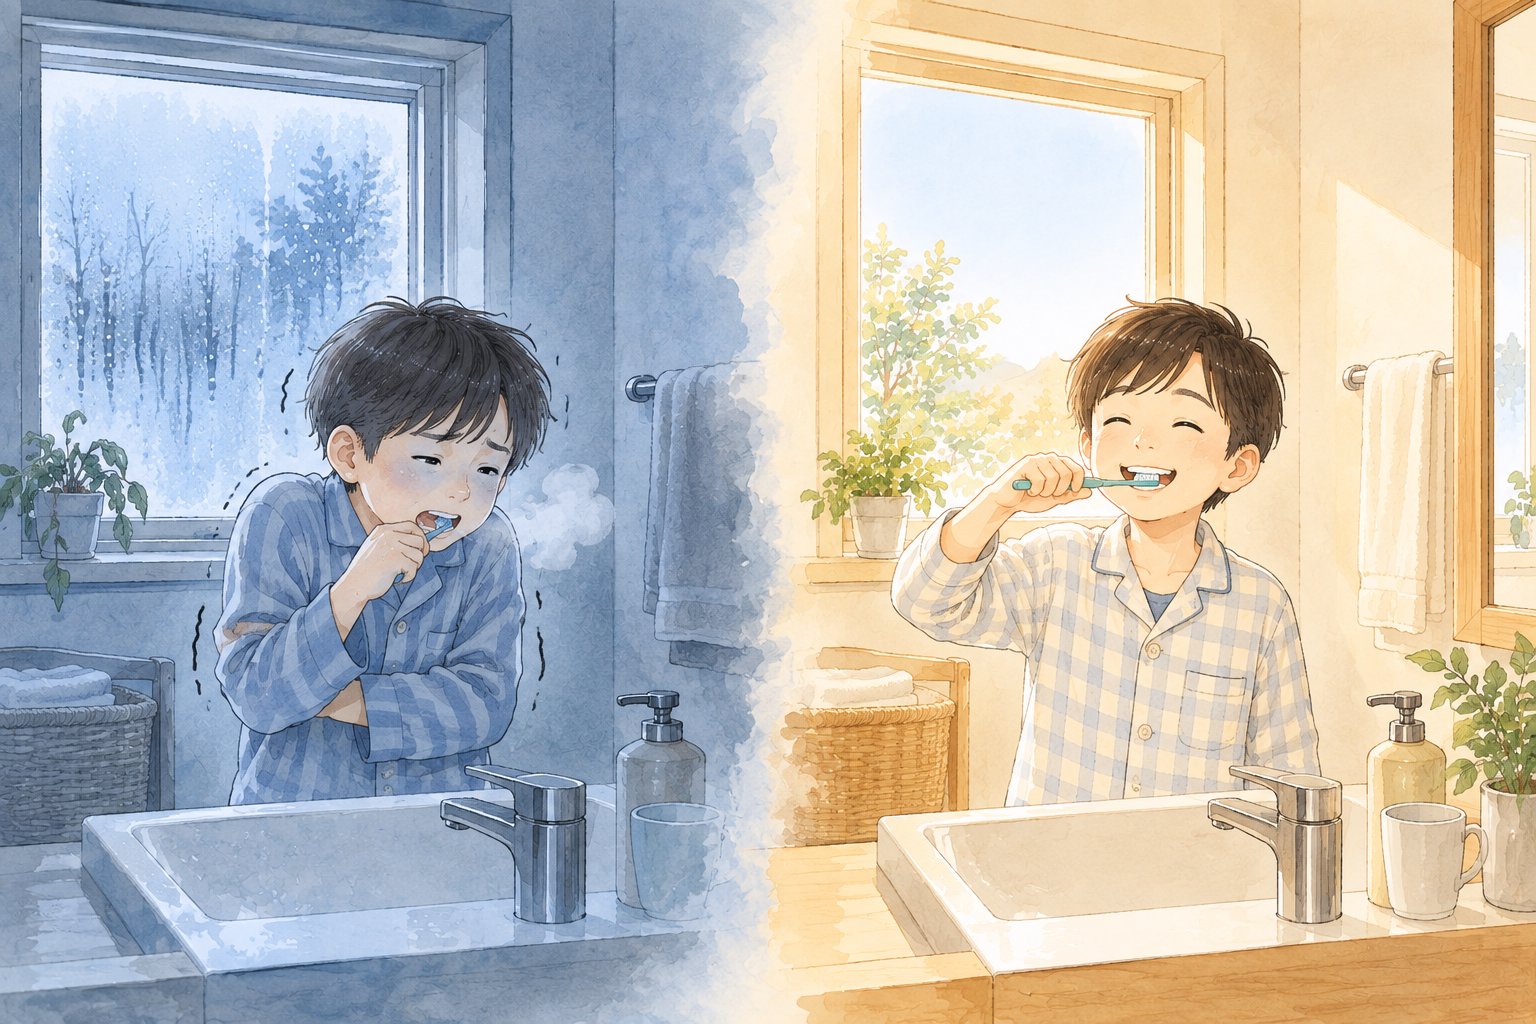
冬の朝6時、洗面所が19.1℃。
等級4の12.0℃とは、朝の体の感じ方がまるで違います。
お金だけなら等級6、
冬の朝の快適さまで含めるなら等級7。
これは正解のある話ではなく、
ご家族が何を大事にするかの話です。
なお、この試算は2023年の工事費で出していて、
間取りや窓の大きさ、敷地によっても変わります。
当事務所では、断熱等級6以上・C値0.5以下を標準にしていて、
エアコンは24時間運転を前提に設計しています。
表の「連続して冷暖房した場合」は、
まさにその暮らし方の数字です。
家を建てたあとの「万一」も、一緒に見る
お金の話で、もうひとつ大事なことがあります。
家を建てたあとに、
世帯主に万一のことがあったらどうなるか、です。
住宅ローンを組むときは、多くの場合、
団体信用生命保険(団信)に入ります。
団信に入った方に万一のことがあれば、
ローンの残りは保険で返されます。
つまり、家を建てると、
ローンの分の備えは団信で用意されることになります。
そうなると、いま入っている生命保険で
必要な死亡保障の額も変わってきます。
家賃を払い続ける前提で組んだ保険のままだと、
保障が重なっていることがあります。
反対に、団信で消えるのはローンだけです。
光熱費や修繕費、毎日の生活費、
お子さんの教育費は残ります。
そこが足りているかどうかは、
ご家族の収入や年金、お子さんの年齢で変わります。
家づくりのタイミングは、
保険を見直すよいタイミングでもあります。
まず、数字で見てみませんか
ここまで読んで、
「うちの場合はどうなんだろう」と思われた方へ。
当事務所では、「LCC診断」をお受けしています。
LCCは、ライフサイクルコスト(一生のお金)のことです。
一級建築士・FPの私が、
次の3つをまとめてお渡しします。
ひとつは、ご家族の80年のお金の流れ。
収入と支出、貯蓄の推移を、キャッシュフロー表にします。
ふたつ目は、住まいの性能を3案で比べたとき、
一生のお金がどう変わるか。
たとえば断熱等級5・6・7で比べます。
みっつ目は、世帯主に万一のことがあったときに、
必要な保障の額です。
料金は3万円(税込)です。
日程は、ご都合をうかがって決めます。
間取りが決まる前でも、
土地を探す前でも受けていただけます。
むしろ、そのくらいの時期のほうが、
予算の考え方を決めやすいと思います。
お申し込みは、こちらの事前アンケートからどうぞ。
アンケートの途中で「ライフプラン・LCC相談」を選んでください。
無理にとは言いません。
ただ、いくらまでなら大丈夫かで迷っているなら、
一度、数字で見てみるのもひとつの方法です。
迷っている時間が、
少し楽しい時間に変わるかもしれません。
よくある質問
住宅ローンは、年収のどれくらいまでなら無理がありませんか。
審査の上限は金融機関や商品で違い、フラット35なら年収400万円以上で35%以内(ほかの借入の返済も含む)です。ただ、それは貸せる上限です。私は返済比率25%以下をおすすめしています。ご夫婦の収入やお子さんの人数で変わるので、ご家族ごとのお金の流れで確かめてください。
断熱性能を上げると、結局は損になりませんか。
当事務所の広島市での試算では、断熱等級6は等級4より工事費が115万円上がりますが、50年の冷暖房費と合わせると約451万円で、等級4の約676万円より少なくなりました。建てるときの金額だけでなく、住んでからの光熱費を足して比べてください。
LCC診断は、間取りや土地が決まっていなくても受けられますか。
受けられます。ご家族の収入や支出、これからの予定をもとに、80年のお金の流れと、住まいの性能3案の比較、万一のときの必要保障額をまとめます。予算の考え方は、早い時期に決めておくほど迷いが減ります。




最近のコメント